Material gratuito
As três perguntas que transformam saldo em data
O extrato diz quanto você tem. Estas três dizem quando você pode parar.
Em vinte anos dentro do sistema financeiro, eu nunca vi essas três perguntas serem feitas antes de uma aplicação. Elas não vendem produto. Elas dizem se o que você já acumulou paga o seu mês pelos anos que ainda vai viver.
PDF de duas páginas, com um exemplo preenchido. Leva menos de vinte minutos para responder.
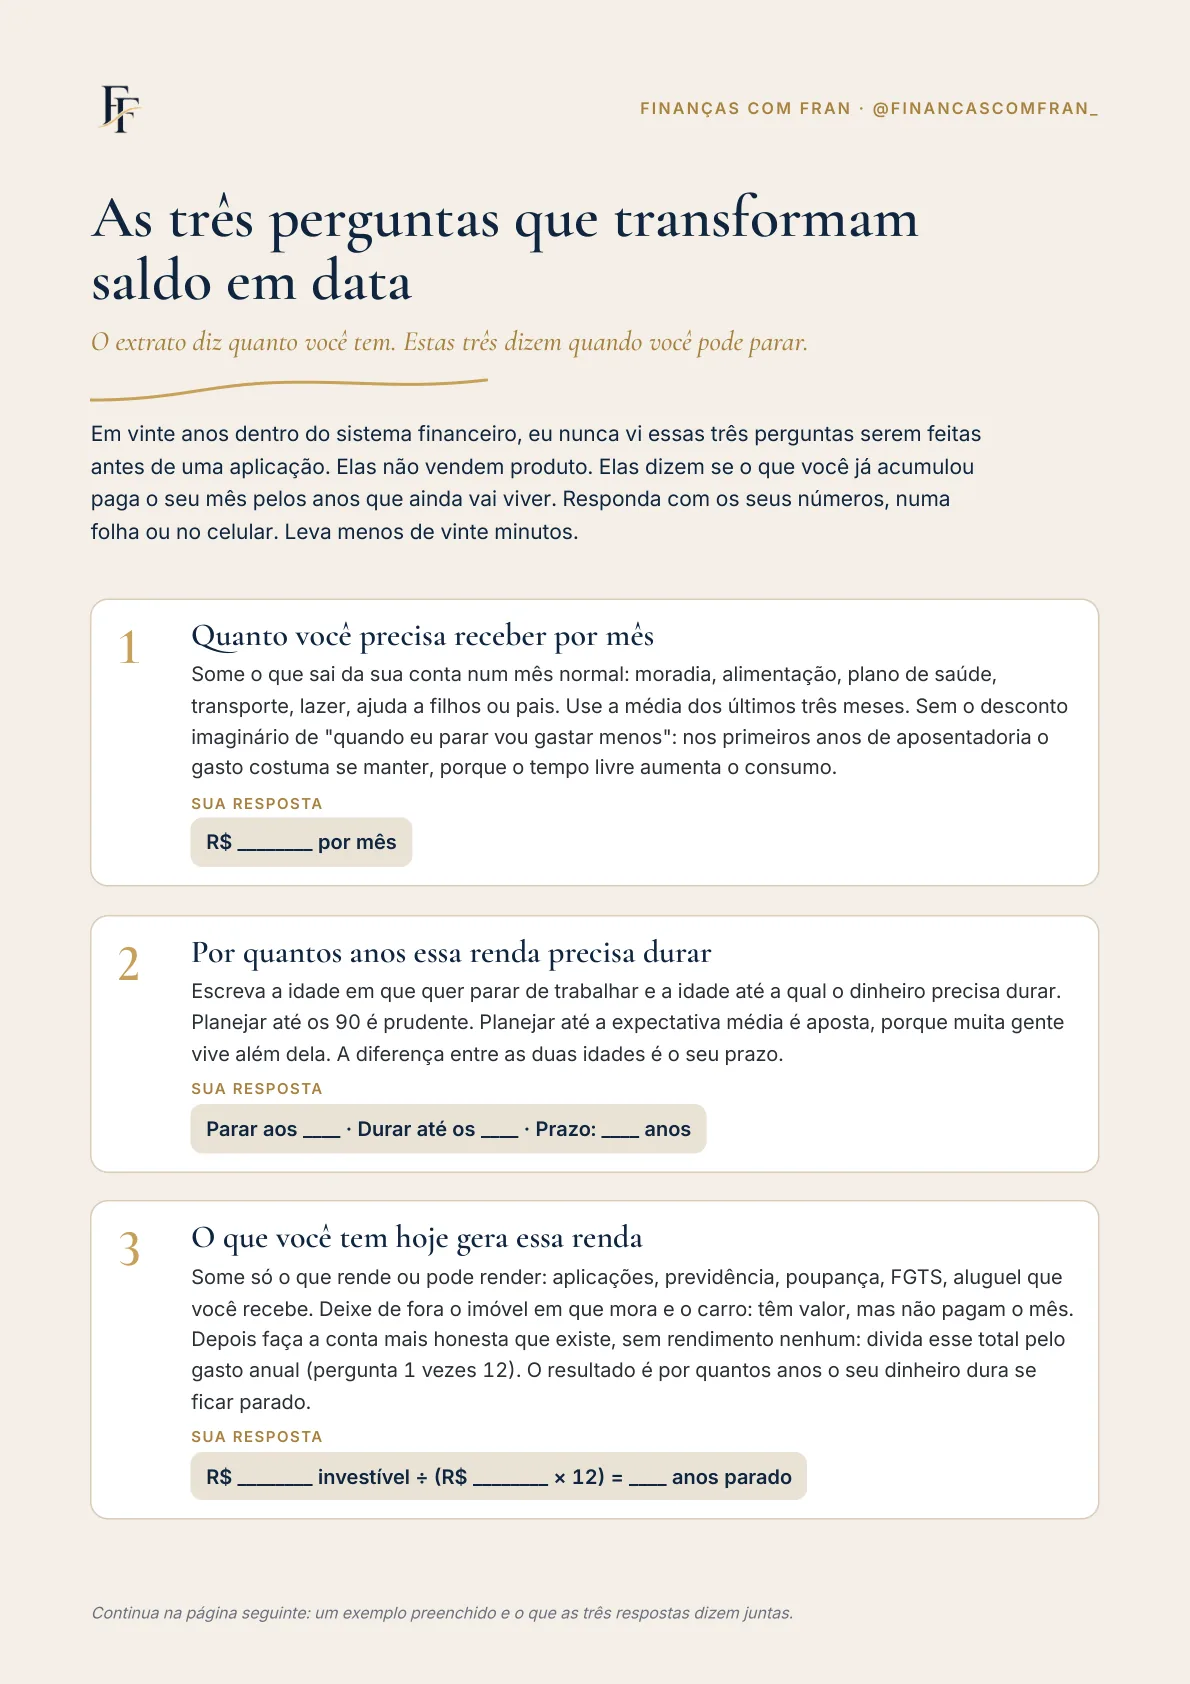
Quanto você precisa receber por mês
Some o que sai da sua conta num mês normal: moradia, alimentação, plano de saúde, transporte, lazer, ajuda a filhos ou pais. Use a média dos últimos três meses. Sem o desconto imaginário de “quando eu parar vou gastar menos”: nos primeiros anos de aposentadoria o gasto costuma se manter, porque o tempo livre aumenta o consumo.
Sua resposta: R$ ________ por mês
Por quantos anos essa renda precisa durar
Escreva a idade em que quer parar de trabalhar e a idade até a qual o dinheiro precisa durar. Planejar até os 90 é prudente. Planejar até a expectativa média é aposta, porque muita gente vive além dela. A diferença entre as duas idades é o seu prazo.
Sua resposta: parar aos ____ · durar até os ____ · prazo: ____ anos
O que você tem hoje gera essa renda
Some só o que rende ou pode render: aplicações, previdência, poupança, FGTS, aluguel que você recebe. Deixe de fora o imóvel em que mora e o carro: têm valor, mas não pagam o mês. Depois faça a conta mais honesta que existe, sem rendimento nenhum: divida esse total pelo gasto anual (a resposta 1 vezes 12). O resultado é por quantos anos o seu dinheiro dura se ficar parado.
Sua resposta: R$ ________ ÷ (R$ ________ × 12) = ____ anos parado
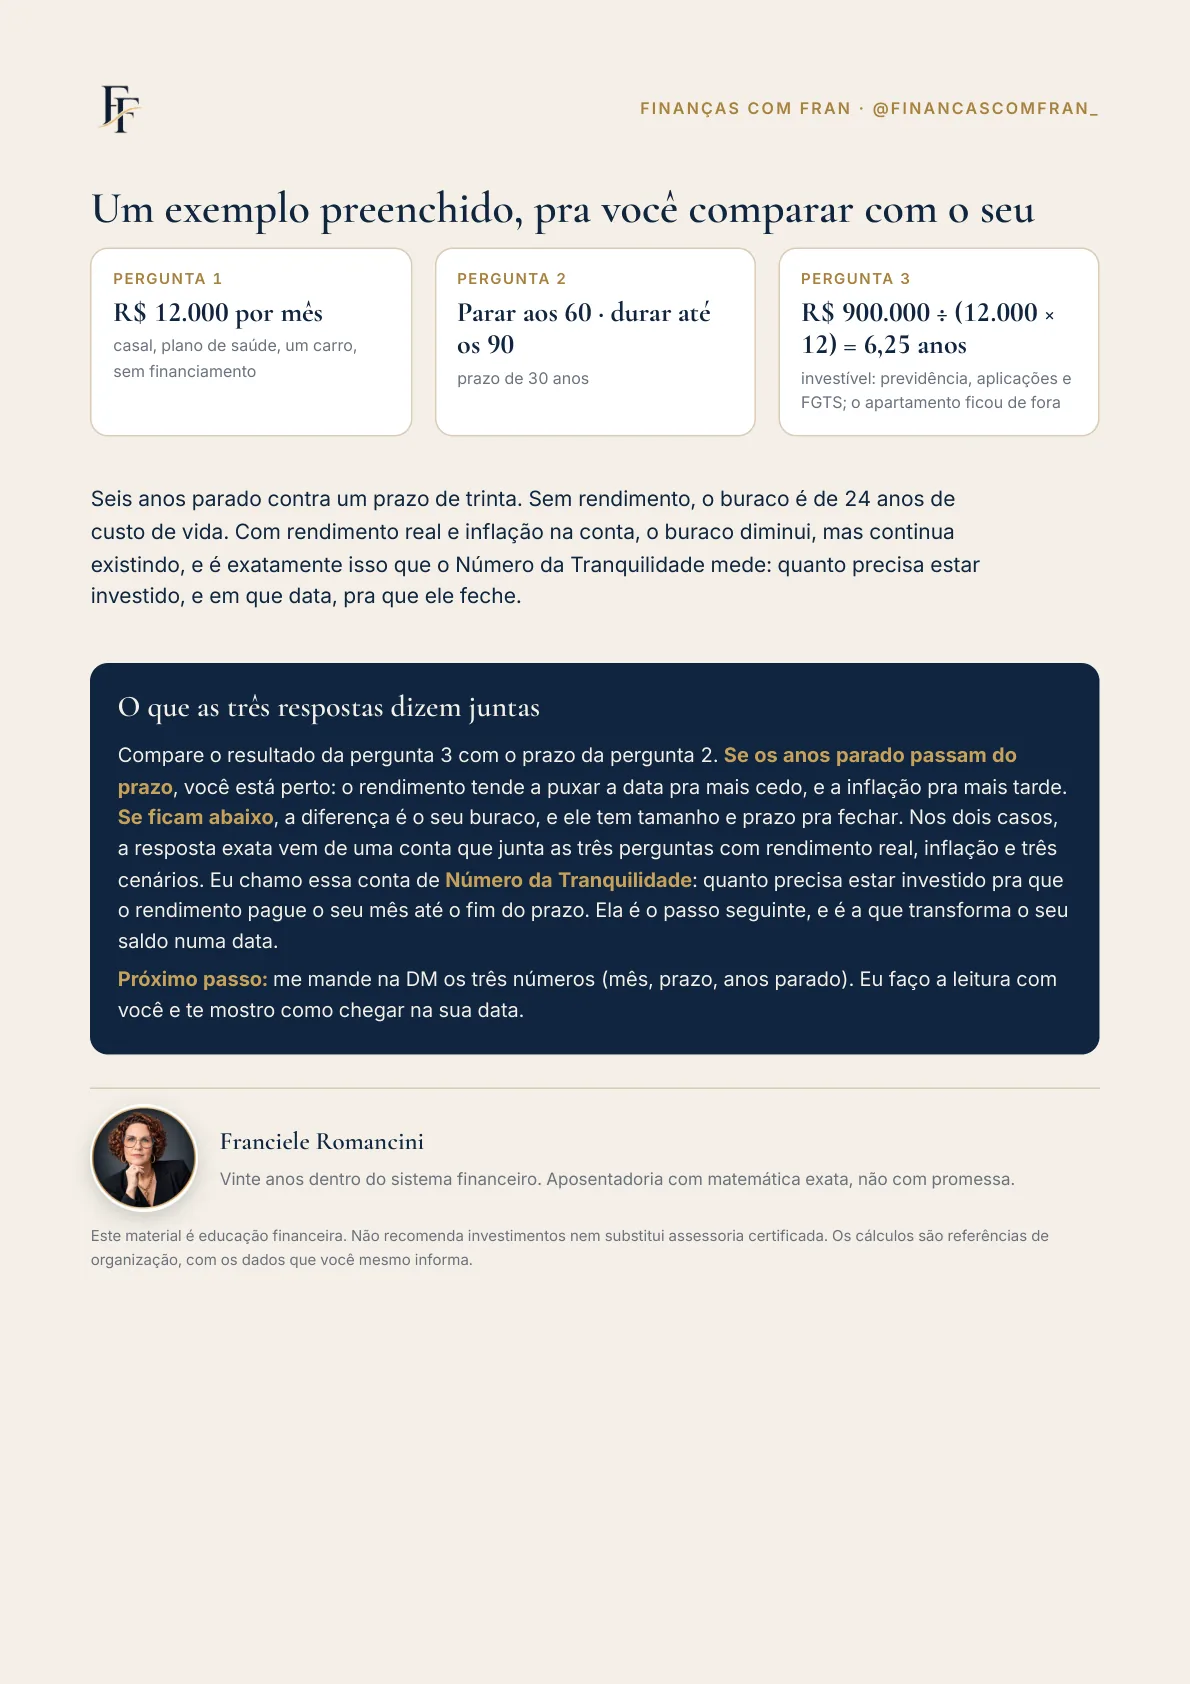
Um exemplo preenchido
Pergunta 1. R$ 12.000 por mês. Casal, plano de saúde, um carro, sem financiamento.
Pergunta 2. Parar aos 60 e durar até os 90. Prazo de 30 anos.
Pergunta 3. R$ 900.000 ÷ (R$ 12.000 × 12) = 6,25 anos parado. Investível: previdência, aplicações e FGTS. O apartamento ficou de fora.
Seis anos parado contra um prazo de trinta. Sem rendimento, o buraco é de 24 anos de custo de vida. Com rendimento real e inflação na conta, o buraco diminui, mas continua existindo, e é exatamente isso que o Número da Tranquilidade mede: quanto precisa estar investido, e em que data, para que ele feche.
O que as três respostas dizem juntas
Compare o resultado da pergunta 3 com o prazo da pergunta 2. Se os anos parado passam do prazo, você está perto: o rendimento tende a puxar a data para mais cedo, e a inflação para mais tarde. Se ficam abaixo, a diferença é o seu buraco, e ele tem tamanho e prazo para fechar.
O passo seguinte
Com as três respostas na mão, falta o Número.
A conta exata junta as três perguntas com rendimento real, inflação e três cenários. Eu chamo essa conta de Número da Tranquilidade: quanto precisa estar investido para que o rendimento pague o seu mês até o fim do prazo. É ela que transforma o seu saldo numa data.
Este material é educação financeira. Não recomenda investimentos nem substitui assessoria certificada. Os cálculos são referências de organização, com os dados que você mesmo informa.